
Avec la publication des versions définitives des relevés réglementaires liés à l'IFRS 18, les assureurs canadiens disposent maintenant d'un portrait complet de l'incidence de cette nouvelle norme comptable sur les déclarations réglementaires en 2027.
Jusqu'à présent, l'information accessible aux assureurs se limitait aux mises à jour de l'état du résultat net publiées par le BSIF en juillet. Les relevés de 2027 récemment publiés fournissent un éclairage additionnel important sur la façon dont ces changements se répercuteront dans les États financiers de base, les relevés de surveillance trimestriels et annuels, ainsi que dans le relevé provincial.
Les modifications apportées aux relevés de surveillance correspondent généralement à ce que plusieurs déclarants s'attendaient à voir à la suite des changements publiés à l'état du résultat net. Toutefois, les organisations devront tout de même examiner attentivement les répercussions sur les correspondances de données, les processus de déclaration, les règles de validation et les annexes de soutien bien avant la première période de déclaration sous l'IFRS 18.
L'IFRS 18, Présentation et informations à fournir dans les états financiers, introduit une structure plus uniforme pour la présentation de la performance financière reposant sur trois catégories obligatoires : Activités d'exploitation, Activités d'investissement et Activités de financement.
La publication des versions définitives des relevés réglementaires confirme que l'incidence de l'IFRS 18 s'étend bien au-delà de l'état du résultat net.
Certains relevés comprennent désormais des lignes supplémentaires et de nouvelles exigences de déclaration afin de soutenir la nouvelle structure de présentation introduite par l'IFRS 18.
Plusieurs pages des relevés ont été mises à jour afin d'intégrer des libellés, descriptions et directives de déclaration révisés.
Les relevés de surveillance trimestriels et annuels ont été mis à jour afin de maintenir la cohérence avec la présentation révisée de l'état du résultat net.
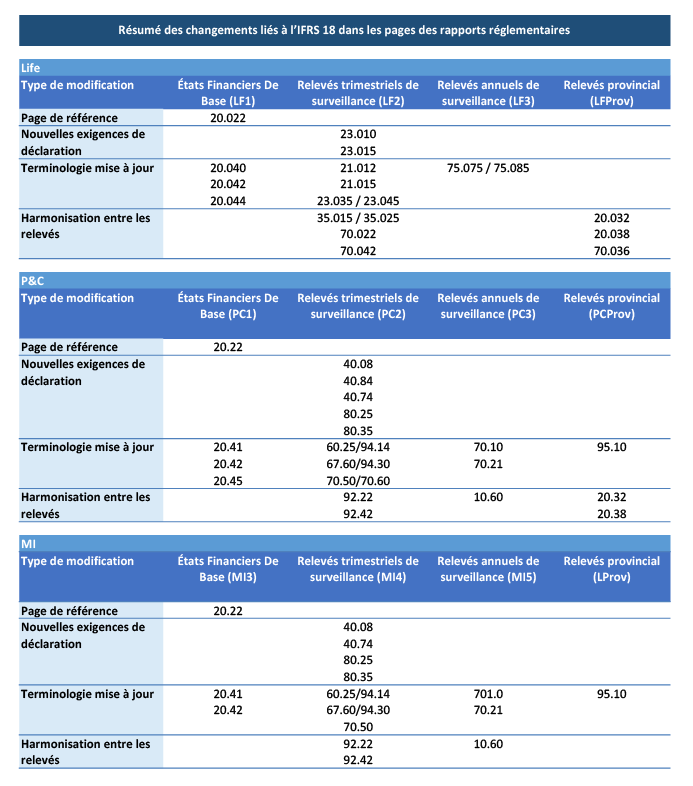
En plus des mises à jour apportées aux exigences de déclaration, les déclarants doivent savoir que les règles de validation connexes ont également été révisées afin d'être harmonisées avec les changements découlant de l'IFRS 18. Veuillez consulter l'annexe ci-dessous pour obtenir un résumé des changements liés à l’IFRS 18 dans les pages des rapports réglementaires.
Chez SETpro, nous avons déjà commencé la mise en œuvre des changements liés à l'IFRS 18 dans nos outils Pro et poursuivons l'analyse des répercussions sur les exigences de déclaration réglementaire. Grâce à ce travail, nous avons développé une compréhension approfondie des mises à jour publiées des relevés, des annexes de soutien et des modifications apportées aux règles de validation.
Nous préparons également un Aide-mémoire sur les impacts de l'IFRS 18 afin d'aider les déclarants à repérer rapidement :
Si votre organisation évalue actuellement les répercussions de l'IFRS 18 et que vous avez des questions concernant les changements publiés, nous serions heureux d'en discuter avec vous. D'ici là, surveillez la publication prochaine de notre Aide-mémoire sur les impacts de l'IFRS 18.
Assurez-vous que votre organisation respecte toutes les réglementations fédérales et provinciales sans effort grâce à nos formulaires de conformité faciles à utiliser conçus pour le marché canadien. Gardez une longueur d'avance avec des solutions conçues pour rester conforme et concentré sur ce qui compte le plus.
Créez votre compte aujourd'hui
